Opções vs Perpétuos
Opções e perpétuos dão a você exposição alavancada a um ativo subjacente. Mas fazem isso de formas fundamentalmente diferentes, com perfis de risco diferentes, custos diferentes e relações opostas com a volatilidade.
Esta página mostra as diferenças de forma visual para que você desenvolva intuição sobre quando cada instrumento faz sentido.
O Problema do Caminho
A diferença mais importante de todas: opções são independentes do caminho, perpétuos são dependentes do caminho.
O PnL de um comprador de opção no vencimento depende apenas de onde o preço do ativo subjacente termina. Não importa se o preço despencou 50% no meio do caminho, desde que se recupere até o vencimento.
Quem está posicionado em perpétuo não tem esse luxo. Como os perpétuos têm um preço de liquidação, um drawdown temporário pode virar uma perda permanente. O caminho que o preço percorre importa tanto quanto o destino.
Opções se importam com onde você termina. Perpétuos se importam com cada passo da jornada.
Por que o caminho importa
Com um perpétuo, você deposita margem (colateral) para abrir uma posição alavancada. Se a perda não realizada da posição superar sua margem, você é liquidado: a posição é encerrada à força e sua margem desaparece. Mesmo que o preço se recupere logo em seguida, sua posição não existe mais.
Com uma opção, sua perda máxima é o prêmio que você pagou. Não há chamada de margem, nem gatilho de liquidação, nem saída forçada. O preço pode oscilar violentamente durante a vida da opção e isso não muda nada no seu payoff no vencimento.
Long Volatilidade vs Short Volatilidade
Essa dependência do caminho cria uma diferença fundamental na forma como cada instrumento se relaciona com a volatilidade.
Opções: Long Volatilidade
Movimentos grandes ajudam você
- Payoff convexo: ganhos aceleram, perdas são limitadas
- Volatilidade maior = opção mais valiosa
- Drawdowns durante o trade não afetam o PnL final
- Você paga um custo fixo (prêmio) por essa proteção
- O tempo joga contra você (decaimento teta)
Perpétuos: Short Volatilidade
Movimentos grandes prejudicam você
- Payoff linear com um precipício: ganhos e perdas escalam igualmente até a liquidação
- Volatilidade maior = maior chance de bater no muro da liquidação
- Um único drawdown ruim pode encerrar o trade de forma permanente
- Você paga um custo contínuo (taxa de financiamento)
- O tempo é neutro (sem vencimento), mas o financiamento se acumula
O formato do payoff conta a história
A curva de payoff da opção se curva a seu favor: os ganhos crescem mais rápido que as perdas. Isso é convexidade.
O payoff do perpétuo é uma linha reta que termina na liquidação. Sem curva, sem dobra, sem proteção.
A convexidade é a diferença
Um comprador de opções se beneficia de movimentos grandes. Quem tem perpétuo teme movimentos grandes. Mesmo ativo subjacente, exposição oposta à volatilidade. A curva da opção é o que você está pagando com o prêmio.
Estudo de Caso: O Trade de GME do Roaring Kitty

Roaringkitty made like mid 9 figs no? Is there a single meme coin outside of trump that someone cashed that lol

Imo - @TheRoaringKitty is a great example here on where options shine vs perps. If you were to model Roaring Kittys GME trade on equity perps (assuming no funding, no fees, etc) he'd have gotten liquidated within 40 days. Embedded leverage was ~7-13x (S/prem on $8 calls) If he Show more
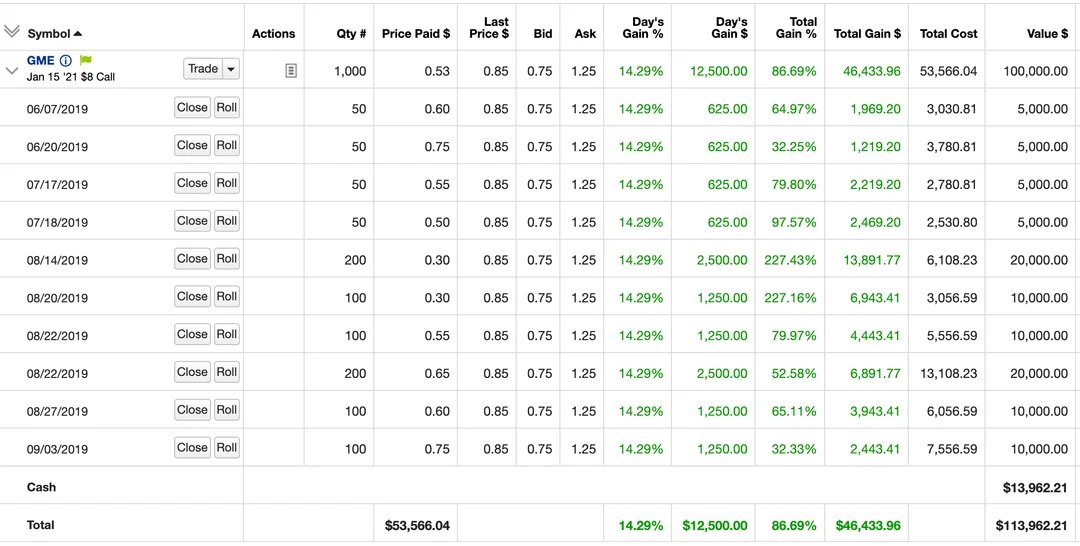
Isso é dependência do caminho na prática. DFV (Roaring Kitty) tinha opções de compra muito fora do dinheiro (OTM) da GameStop, com alavancagem embutida significativa (~10x). O preço da ação foi extremamente volátil antes do squeeze final, com drawdowns que teriam zerado uma posição alavancada em perpétuo várias vezes.
Mas as opções não se importavam com o caminho. Só importava onde a GME estaria no vencimento.
O gráfico abaixo usa preços reais de fechamento semanal da GME de junho de 2019 a fevereiro de 2021. Ajuste a alavancagem e a taxa de financiamento para ver aproximadamente quando uma posição em perpétuo seria liquidada, e o que as opções de DFV renderam em vez disso.
As Gregas são Apenas Financiamento Preciso
Se você já entende como funciona o financiamento de perpétuos, já tem intuição sobre o que as Gregas medem. As Gregas não são um conceito à parte; são um vocabulário mais preciso para dinâmicas com as quais traders de perpétuos já lidam.
| Grega | O que mede | Equivalente no perpétuo |
|---|---|---|
| Teta | Custo diário de manter a opção | Taxa de financiamento: custo periódico de manter o perpétuo |
| Delta | Sensibilidade do preço ao ativo subjacente | Tamanho da posição: 1 perpétuo = delta de 1 |
| Gama | Como o delta muda com o preço | Sem equivalente (essa é a vantagem) |
| Vega | Sensibilidade a mudanças na volatilidade | Sensibilidade a mudanças na taxa de financiamento |
A diferença-chave: Gama
O financiamento em um perpétuo é como pagar teta em uma opção. Ambos são custos contínuos de manter uma posição direcional.
Mas com opções, você recebe algo valioso em troca de pagar teta: gama. Gama significa que o tamanho efetivo da sua posição cresce conforme o trade anda a seu favor, e diminui conforme anda contra você. Essa é a convexidade da curva de payoff. Seus ganhos se compõem automaticamente, suas perdas se esvaem automaticamente.
Com perpétuos, você paga financiamento, mas o tamanho da sua posição fica fixo. Sem convexidade. Sem gama. Apenas uma linha reta com um precipício no final.
Teta é o aluguel. Gama é o que você está alugando. O financiamento do perpétuo é o aluguel de uma linha reta. O prêmio da opção é o aluguel de uma curva.
Perpétuos vs Spot
Antes de comparar opções com perpétuos, ajuda entender o que um perpétuo realmente é: spot sintético com alavancagem embutida.
Spot
Possuir o ativo
- Capital total imobilizado ($100k por 1 BTC a $100k)
- Sem liquidação, sem chamadas de margem
- Sem custos contínuos
- A forma mais simples de exposição
Perpétuo
Spot sintético + alavancagem
- Fração do capital imobilizada ($10k a 10x)
- Liquidação se o preço andar contra você
- Pagamentos contínuos de financiamento
- Eficiente em capital, mas dependente do caminho
Opção
Exposição convexa
- Apenas o prêmio ($10 por uma call ATM)
- Sem liquidação, perda máxima é o prêmio
- O decaimento temporal corrói o valor diariamente
- Eficiente em capital com proteção embutida
Um perpétuo é essencialmente um empréstimo de margem sobre o ativo subjacente. Você toma emprestada a maior parte do valor da posição e paga juros sobre ela por meio da taxa de financiamento. O mecanismo de financiamento mantém o preço do perpétuo ancorado ao spot: quando o perpétuo negocia com prêmio, o financiamento é positivo (longs pagam shorts), incentivando a arbitragem de volta à paridade.
Quando Usar Cada Um
| Cenário | Instrumento | Por quê |
|---|---|---|
| Alta convicção, caminho volátil esperado | Opções | Sobrevive a drawdowns, se beneficia da volatilidade |
| Baixa convicção, quer explorar | Opções | Risco definido, pode aumentar o tamanho sem medo de liquidação |
| Alta convicção, baixa vol esperada | Perpétuos | Carregamento mais barato se o financiamento for baixo e sem grandes drawdowns |
| Scalping de curto prazo | Perpétuos | PnL linear, sem decaimento temporal em posições curtas |
| Hedge de spot existente | Perpétuos ou Opções | Perpétuos para hedge linear, opções para proteção de cauda |
| Jogadas de resultados/eventos | Opções | A convexidade captura movimentos desproporcionais |
| Geração de rendimento/renda | Opções vendidas | Coletar prêmio com o decaimento teta |
Não é um ou outro
A maioria dos traders sofisticados usa os dois. Perpétuos para trades direcionais de curto prazo em que o caminho é previsível. Opções para posições de prazo mais longo, trades de eventos ou sempre que o caminho for incerto. Os instrumentos são complementares.
Veja Também
- Visão Geral das Gregas - O que as Gregas medem
- Volatilidade Implícita - Por que a IV determina os preços das opções
- Regimes de Vol - Quando a volatilidade dispara e se acalma
- Lição 1: O que é uma Opção? - Comece pelo básico